 (English) Jiangsu Shendian Electric Co., Ltd.
Análisis de mercado de SHENDIAN Electric
África se está convirtiendo silenciosamente en uno de los mercados más dinámicos —y a la vez más desatendidos— del mundo en cuanto a transformadores de distribución. Mientras las economías maduras debaten sobre la modernización de la red, el continente se enfrenta a un desafío más fundamental: cientos de millones de personas aún carecen de electricidad fiable, y la infraestructura necesaria para cerrar esa brecha apenas está comenzando a construirse.
La demanda se está expandiendo en múltiples frentes simultáneamente, impulsada por las brechas en el acceso universal a la energía, las actualizaciones de la red a gran escala, el despliegue de energías renovables y el rápido crecimiento urbano-industrial. Las tasas de crecimiento varían considerablemente según la región, pero la trayectoria a largo plazo es clara, y los obstáculos son de naturaleza estructural más que cíclica. Este artículo analiza los principales motores de la demanda, la distribución regional, las limitaciones que frenan el mercado y hacia dónde se dirigen las próximas oportunidades.
¿Qué está impulsando este auge?
1. Un continente que sigue a oscuras
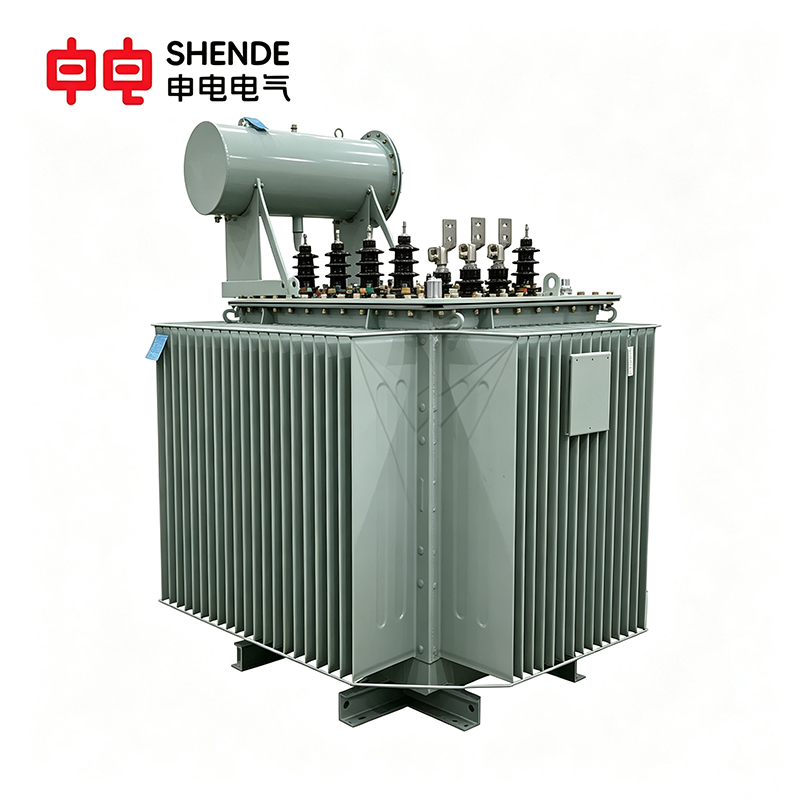
El factor desencadenante fundamental es el déficit crónico de acceso a la electricidad en África. Más de 600 millones de africanos carecen de suministro eléctrico estable a través de la red, y la tasa media de electrificación en el África subsahariana se sitúa por debajo del 30%, muy lejos de los estándares mundiales. El Banco Africano de Desarrollo se ha comprometido a invertir 25.000 millones de dólares en infraestructura energética continental hasta el año 2030, mediante programas de electrificación rural que dependen en gran medida de transformadores de distribución en baño de aceite de pequeña y mediana potencia (de 50 kVA a 1.000 kVA) para las conexiones domésticas de “última milla”.
Los programas nacionales emblemáticos amplifican esta demanda. La Agencia de Electrificación Rural de Nigeria tiene como objetivo conectar 25 millones de nuevos hogares para 2025, lo que requerirá decenas de miles de transformadores de distribución estándar Dyn5 para minirredes en aldeas y ampliaciones de líneas de alimentación. Tan solo el Proyecto de Conectividad de Última Milla de Kenia prevé instalar 85.000 transformadores de distribución antes de 2030, llegando a 1,2 millones de hogares rurales.
2. Sustitución de redes antiguas e ineficientes
En los mercados más maduros, la prioridad es la sustitución. La compañía eléctrica sudafricana Eskom informa que casi el 18% de sus transformadores instalados han superado su vida útil de diseño de 40 años, lo que provoca cortes de carga crónicos y pérdidas técnicas superiores al 15%. Su plan de inversión en distribución, valorado en 62.800 millones de dólares y con horizonte a 2027, prioriza el uso de transformadores con devanado de cobre y bajas pérdidas para reducir el desperdicio y estabilizar el suministro urbano.
Egipto se enfrenta a una presión similar: sus redes obsoletas pierden el 22 % de la energía generada. Un programa nacional de modernización de la red contempla la instalación de miles de nuevos transformadores para abastecer a la Nueva Capital Administrativa y a las zonas industriales de Suez, con el objetivo de alcanzar una capacidad renovable integrada de 20 GW para el año 2030.
3. El auge de las energías renovables
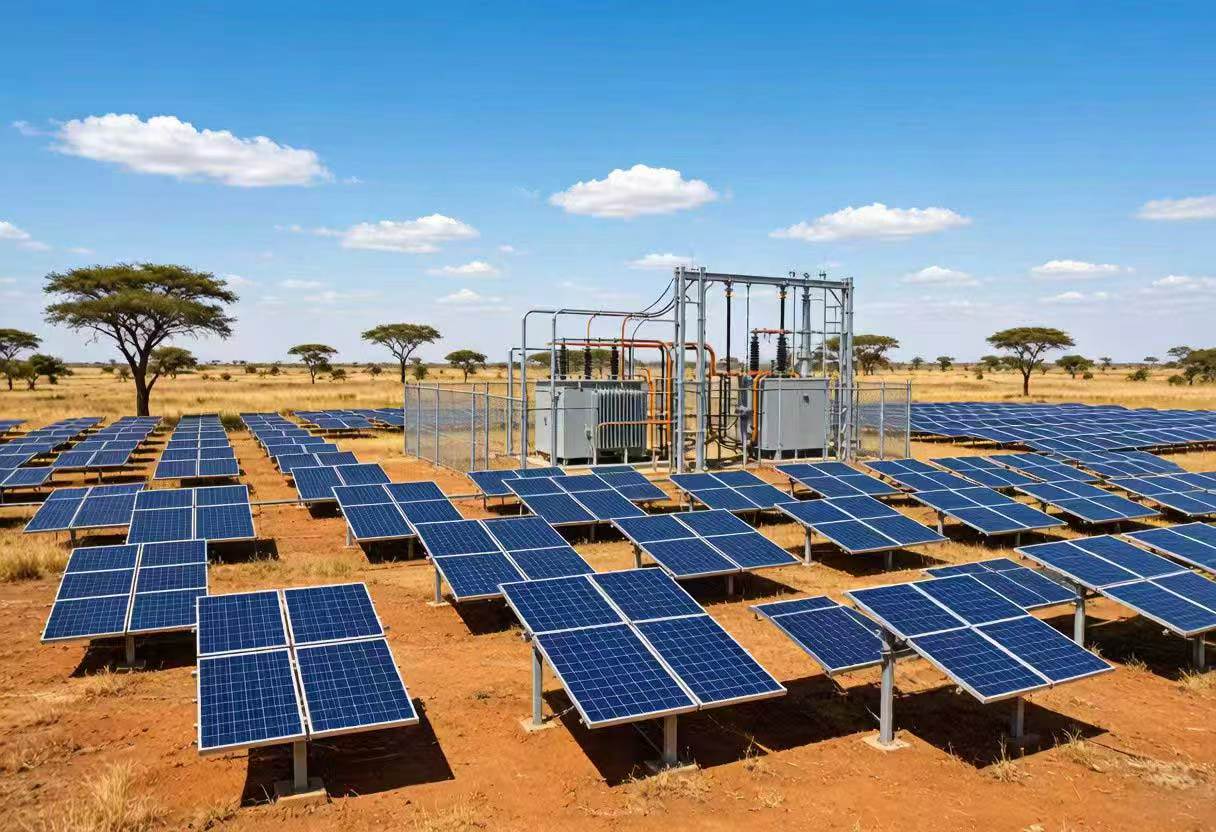
El sector de las energías renovables en África, en rápido crecimiento, genera demanda de transformadores especializados. Las microrredes solares predominan en la electrificación fuera de la red principal; de hecho, está prevista la instalación de 10 GW de nueva capacidad fotovoltaica en todo el continente tan solo en 2026. Los sistemas híbridos solares requieren transformadores de distribución con una regulación de tensión mejorada para gestionar la producción intermitente, lo que impulsa la demanda de unidades compactas y robustas —de tipo pedestal (pad-mounted)— diseñadas para soportar las duras condiciones del entorno rural. Asimismo, los proyectos de interconexión transfronteriza, como el *East African Power Pool* (Pool Energético de África Oriental), emplean transformadores para estandarizar la tensión entre las redes nacionales, generando así pedidos constantes y de gran volumen.
4. Urbanización e industrialización
África registra el crecimiento de población urbana más rápido del mundo. Megaciudades como Lagos, El Cairo y Johannesburgo están expandiendo sus zonas residenciales, centros comerciales, centros de datos y parques industriales; cada nueva zona industrial requiere transformadores de gran capacidad (de 630 kVA a 2500 kVA) para alimentar maquinaria y cargas comerciales. Las operaciones mineras en Ghana, Zambia y la RDC impulsan aún más la demanda de unidades de uso intensivo, diseñadas para resistir el polvo, el calor y la humedad.
Un mercado a tres velocidades
El crecimiento de la demanda es muy desigual y se divide en tres niveles distintos:
El sur de África (encabezado por Sudáfrica) concentra la mayor cuota —aproximadamente el 40 % del volumen continental—, con un crecimiento anual constante del 6 % al 7 % derivado de la renovación de la red y el mantenimiento industrial.
Egipto y el norte de África constituyen la segunda zona de mayor crecimiento, con una tasa de crecimiento anual compuesto (CAGR) del 5,3 %, impulsada por megaproyectos respaldados por el Estado y objetivos de integración de energías renovables.
África occidental y oriental subsaharianas representan los mercados emergentes con mayor potencial, registrando aumentos anuales de dos dígitos en los volúmenes de importación. Las exportaciones de transformadores de China a África se dispararon un 249,61 % interanual a principios de 2026, respondiendo en gran medida a licitaciones en África occidental y oriental para adquirir unidades en baño de aceite rentables y conformes a la norma IEC, como los transformadores sellados de cobre-cobre de 630 kVA. Las naciones remotas sin litoral crecen más lentamente, limitadas por presupuestos más reducidos y una logística deficiente.
Factores que frenan el crecimiento
A pesar de una fuerte demanda estructural, tres barreras limitan una expansión más rápida:
Volatilidad fiscal. Las economías dependientes del petróleo retrasan las inversiones de capital (capex) en la red cuando caen los precios del crudo, lo que prolonga la vida útil de los transformadores y pospone su sustitución. La depreciación de la moneda frente al dólar también encarece los costos de importación.
Fabricación local insuficiente. La producción anual de África cubre menos del 60 % de la demanda, lo que obliga a depender de las importaciones en más de un 90 % en la mayoría de los países subsaharianos. Aunque Sudáfrica, Egipto y Nigeria generan el 70 % de la producción regional, los plazos de entrega de las unidades estándar oscilan entre los 12 y los 36 meses.
Condiciones operativas adversas. Las temperaturas ambiente superiores a 40 °C, el polvo y el aire costero corrosivo requieren transformadores robustos con clasificaciones de elevación de temperatura más altas (60 °C para el aceite / 65 °C para los devanados, según la norma IEC 60076), lo que incrementa los costos y limita la adopción de unidades reacondicionadas de bajo costo.
Perspectivas de futuro
Las previsiones del mercado estiman que el segmento de transformadores de distribución en África registrará una tasa de crecimiento anual compuesto (CAGR) de entre el 2,7 % y el 7 % hasta 2031, con un valor total que pasará de 5380 millones de dólares en 2025 a 6380 millones en 2031. El crecimiento en volumen estará impulsado por unidades pequeñas monofásicas y medianas trifásicas destinadas a la electrificación rural, mientras que los transformadores sellados de alta eficiencia y compatibles con energía solar (como los modelos Dyn5 de 630 kVA con sellado hermético) ganarán una cuota de mercado creciente en el segmento de mayor valor añadido.
Las inversiones en fabricación local aliviarán gradualmente la escasez a medida que los fabricantes de equipos originales (OEM) internacionales establezcan plantas de ensamblaje para optar a los incentivos por contenido local. Paralelamente, la transición hacia redes inteligentes generará una demanda adicional de transformadores digitales equipados con sensores, capaces de facilitar el mantenimiento predictivo y la reducción de pérdidas.
Conclusión
El crecimiento de la demanda de transformadores de distribución en África responde a factores fundamentalmente estructurales: necesidades de electrificación aún no cubiertas, ciclos de renovación de redes envejecidas y la expansión de las energías limpias. Si bien la volatilidad fiscal, los cuellos de botella en la cadena de suministro y los desafíos de diseño medioambiental podrían moderar la aceleración a corto plazo, el continente mantiene un potencial a largo plazo inigualable; la electrificación rural en el África subsahariana se perfila como la principal fuente de nuevos pedidos durante la próxima década.
Para las empresas de servicios públicos y contratistas EPC que buscan unidades fiables y eficientes, los transformadores de distribución de SHENDIAN Electric incorporan componentes de alta calidad y devanados de cobre para ofrecer una gran eficiencia y un bajo consumo energético, garantizando un rendimiento óptimo en las exigentes condiciones que requieren las redes africanas.
WeChat
Escanear el código QR con wechat